محاسبه پورسانت آرایشگر و تسویه پرسنل سالن زیبایی
راهنمای مدیریت مالی سالن زیبایی
محاسبه پورسانت آرایشگر و تسویه پرسنل سالن زیبایی
سهم آرایشگر، هزینه مواد و مانده سالن را با فرمولهای روشن محاسبه کنید. با محاسبهگر آنلاین و نمونه تسویه پایان ماه، حسابوکتاب پرسنل سالن را دقیقتر پیش ببرید.
نویسنده: مهندس میترا منفرد مدیر توسعه منفرد سافت
آخرین بازبینی:
پورسانت آرایشگر چگونه محاسبه میشود؟
پورسانت از ضرب مبلغ مبنای محاسبه در درصد توافقشده به دست میآید؛ نکته اصلی این است که هزینه مواد و تخفیف چگونه در این مبلغ لحاظ شوند.
پورسانت = مبلغ مبنای محاسبه × (درصد پورسانت ÷ ۱۰۰)
فهرست راهنما و ابزارها دسترسی سریع به محاسبهگر، نمونه تسویه و فایل اکسل
محاسبهگر آنلاین پورسانت آرایشگر
این ابزار برای یک خدمت یا مجموعهای از خدمات با درصد پورسانت و روش محاسبه یکسان است. اگر درصد خدمات متفاوت است، هر گروه را جداگانه محاسبه کنید.
اعداد اولیه نمونهاند؛ آنها را با مبالغ خودتان جایگزین کنید. نتیجه با تغییر ورودیها بهروز میشود.
نتیجه محاسبه
روش انتخابی: پس از کسر هزینه مواد
مبنای محاسبه پورسانت: — تومان
مانده سالن منفی است؛ مجموع هزینه مواد و پورسانت از مبلغ خدمات بیشتر شده است.
این مانده، سود خالص نیست. هزینههایی مانند اجاره، قبوض و سایر هزینههای سالن هنوز از آن کسر نشدهاند.
سهم آرایشگر به نزدیکترین تومان گرد میشود و مانده سالن از مبلغ باقیمانده به دست میآید.
روشهای محاسبه پورسانت چه تفاوتی دارند؟
تفاوت اصلی، مبلغی است که درصد پورسانت روی آن اعمال میشود. مقایسه زیر برای یک بازه یکسان انجام شده و هزینه مواد در هر سه حالت بر عهده سالن است.
| روش محاسبه | مبنای محاسبه و مثال | جمع سهم آرایشگر | مانده سالن پس از مواد و پرداختی آرایشگر |
|---|---|---|---|
| درصد از مبلغ خدمات پورسانت قبل از کسر هزینه مواد | مبنای محاسبه و مثال درصد روی کل مبلغ خدمات پس از تخفیف اعمال میشود. ۵٬۰۰۰٬۰۰۰ × ۴۰٪ | جمع سهم آرایشگر ۲٬۰۰۰٬۰۰۰ تومان | مانده سالن پس از مواد و پرداختی آرایشگر ۲٬۵۰۰٬۰۰۰ تومان |
| درصد پس از کسر مواد پورسانت از مبلغ باقیمانده | مبنای محاسبه و مثال ابتدا هزینه مواد کسر میشود؛ مبنای پورسانت ۴٬۵۰۰٬۰۰۰ تومان است. ۴٬۵۰۰٬۰۰۰ × ۴۰٪ | جمع سهم آرایشگر ۱٬۸۰۰٬۰۰۰ تومان | مانده سالن پس از مواد و پرداختی آرایشگر ۲٬۷۰۰٬۰۰۰ تومان |
| مبلغ ثابت همراه با پورسانت در این مثال: ثابت + پورسانت پس از کسر مواد | مبنای محاسبه و مثال مبلغ ثابت فرضی ۵۰۰٬۰۰۰ تومان به پورسانتِ پس از کسر مواد اضافه میشود. ۵۰۰٬۰۰۰ + (۴٬۵۰۰٬۰۰۰ × ۴۰٪) | جمع سهم آرایشگر ۲٬۳۰۰٬۰۰۰ تومان ۱٬۸۰۰٬۰۰۰ پورسانت + ۵۰۰٬۰۰۰ ثابت | مانده سالن پس از مواد و پرداختی آرایشگر ۲٬۲۰۰٬۰۰۰ تومان |
اعداد و درصدها صرفاً مثال آموزشیاند. در روش سوم، مبلغ ثابت برای همان بازه محاسبه فقط یکبار اضافه شده است. مبنای پورسانت و مبلغ ثابت را مطابق توافق مشخص کنید.
مانده سالن، سود خالص نیست؛ هزینه مواد و مجموع سهم آرایشگر از آن کسر شده، اما اجاره و سایر هزینههای سالن هنوز لحاظ نشدهاند.
مواد، تخفیف و دستیار چه اثری بر پورسانت دارند؟
برای محاسبه دقیق، علاوه بر درصد، باید مشخص باشد هزینهها را چه کسی میپردازد و سهم هر فرد از چه مبلغی حساب میشود. این چهار تصمیم را پیش از تسویه روشن کنید.
هزینه مواد با چه کسی است؟
فرض کنید خدمات ۵ میلیون تومان، مواد ۵۰۰ هزار تومان و سهم اولیه آرایشگر ۴۰٪ کل مبلغ خدمات، یعنی ۲ میلیون تومان باشد.
- اگر سالن هزینه مواد را بپردازد
- سهم آرایشگر: ۲ میلیون؛ مانده سالن پس از مواد: ۲٫۵ میلیون تومان.
- اگر آرایشگر هزینه مواد را بپردازد
- مانده آرایشگر پس از مواد: ۱٫۵ میلیون؛ سهم سالن: ۳ میلیون تومان.
هزینه مواد را در حساب پرداختکننده ثبت کنید تا یک هزینه، دوبار از سهمها کسر نشود.
تخفیف چه اثری روی پورسانت دارد؟
برای خدمت ۵ میلیون تومانی با تخفیف ۵۰۰ هزار تومان، مبلغ نهایی ۴٫۵ میلیون تومان است. در این مثال، پورسانت ۴۰٪ و پیش از کسر مواد است.
- مبنای پورسانت: قیمت قبل از تخفیف
- سهم آرایشگر: ۲ میلیون تومان.
- مبنای پورسانت: مبلغ بعد از تخفیف
- سهم آرایشگر: ۱٫۸ میلیون تومان.
تفاوت این دو مبنا ۲۰۰ هزار تومان است. مبنای تخفیف را مطابق توافق مشخص کنید.
سهم دستیار از کدام مبلغ حساب میشود؟
فرض کنید مبلغ خدمت ۵ میلیون و سهم اولیه آرایشگر ۲ میلیون تومان باشد. در هر دو حالت زیر، مبلغ دستیار از سهم آرایشگر کسر میشود.
- دستیار: ۱۰٪ مبلغ خدمت
- دستیار: ۵۰۰ هزار؛ باقیمانده سهم آرایشگر: ۱٫۵ میلیون تومان.
- دستیار: ۱۰٪ سهم اولیه آرایشگر
- دستیار: ۲۰۰ هزار؛ باقیمانده سهم آرایشگر: ۱٫۸ میلیون تومان.
«مبنای درصد دستیار» و «محل کسر آن» دو تصمیم جدا هستند. پرداخت سهم دستیار از سهم سالن، محاسبه متفاوتی دارد.
اصلاح یا برگشت خدمت چگونه ثبت شود؟
اگر طبق توافق، مبنای پورسانت مبلغ خالص پس از برگشت وجه و پیش از کسر مواد باشد، برگشت وجه روی عدد پورسانت اثر میگذارد.
- نمونه برگشت یک میلیون تومان
- مبلغ خدمت از ۵ به ۴ میلیون تومان میرسد؛ پورسانت ۴۰٪ از ۲ به ۱٫۶ میلیون تومان تغییر میکند.
- اصلاح رایگان خدمت
- فروش تازهای ایجاد نمیکند؛ هزینه مواد یا زمان اصلاح را جداگانه ثبت کنید.
برگشت وجه، به معنی برگشت مواد مصرفشده نیست. تغییر محاسبه و پرداختهای قبلی باید در گزارش تسویه قابل پیگیری باشد.
یک مبلغ خدمت چگونه تقسیم میشود؟
در این نمونه، سالن مواد را میپردازد و سهم یک آرایشگر، ۴۰٪ مبلغ پس از کسر مواد است.
- مبلغ خدمت پس از تخفیف
- ۵٬۰۰۰٬۰۰۰ تومان
- هزینه مواد
- ۵۰۰٬۰۰۰ تومان
- سهم پرسنل
- ۱٬۸۰۰٬۰۰۰ تومان
- مانده سالن
- ۲٬۷۰۰٬۰۰۰ تومان
مبلغ خدمت برابر مجموع هزینه مواد، سهم پرسنل و مانده سالن است. مانده سالن سود خالص نیست؛ اجاره و سایر هزینهها هنوز کسر نشدهاند.
اعداد و درصدها آموزشیاند. مبنای هر مثال در همان کادر مشخص شده است؛ روش تسویه را بر اساس توافق مشخص سالن و پرسنل ثبت کنید.
نمونه تسویه پایان ماه یک آرایشگر
ابتدا پورسانت هر گروه خدمت را با درصد و روش خودش محاسبه میکنیم. سپس مبلغ ثابت و پاداش را اضافه و پرداختهای قبلی را کسر میکنیم تا مانده قابل پرداخت مشخص شود.
برگه محاسبه و تسویه پرسنل
نمونه آموزشیهر ردیف، جمع خدمات همنام با درصد و روش یکسان در این بازه است. هزینه مواد در تمام ردیفها بر عهده سالن است.
| نام خدمت | مبلغ پس از تخفیف | هزینه مواد | روش محاسبه | درصد | پورسانت |
|---|---|---|---|---|---|
| رنگ مو | مبلغ پس از تخفیف ۵٬۰۰۰٬۰۰۰ | هزینه مواد ۱٬۰۰۰٬۰۰۰ | روش محاسبه پس از کسر مواد | درصد ۴۰٪ | پورسانت؛ تومان ۱٬۶۰۰٬۰۰۰ |
| کوتاهی مو | مبلغ پس از تخفیف ۲٬۰۰۰٬۰۰۰ | هزینه مواد ۱۰۰٬۰۰۰ | روش محاسبه قبل از کسر مواد | درصد ۵۰٪ | پورسانت؛ تومان ۱٬۰۰۰٬۰۰۰ |
| براشینگ | مبلغ پس از تخفیف ۱٬۵۰۰٬۰۰۰ | هزینه مواد ۱۰۰٬۰۰۰ | روش محاسبه پس از کسر مواد | درصد ۳۵٪ | پورسانت؛ تومان ۴۹۰٬۰۰۰ |
| شینیون | مبلغ پس از تخفیف ۳٬۰۰۰٬۰۰۰ | هزینه مواد ۲۰۰٬۰۰۰ | روش محاسبه قبل از کسر مواد | درصد ۴۵٪ | پورسانت؛ تومان ۱٬۳۵۰٬۰۰۰ |
اثر مواد بر مبنای پورسانت، طبق روش هر ردیف اعمال شده است؛ هزینه مواد در خلاصه تسویه دوباره از سهم پرسنل کسر نمیشود.
- جمع پورسانت ایجادشده
- ۴٬۴۴۰٬۰۰۰
- افزودن مبلغ ثابتِ مثال
- ۱٬۰۰۰٬۰۰۰
- افزودن پاداشِ مثال
- ۳۰۰٬۰۰۰
- جمع سهم این دوره پیش از پرداختهای قبلی
- ۵٬۷۴۰٬۰۰۰
- کسر پرداختهای قبلی همین دوره
- ۱٬۵۰۰٬۰۰۰
پرداختهای قبلی شامل مجموع مساعده و مبالغ پرداختشده بابت همین دوره است. این مبلغ دوباره پرداخت نمیشود.
جمع پورسانت: ۴٬۴۴۰٬۰۰۰ تومان؛ مانده تسویه: ۴٬۲۴۰٬۰۰۰ تومان. جمع پورسانت فقط سهم حاصل از خدمات است؛ مانده تسویه پس از افزودن مبلغ ثابت و پاداش و کسر پرداختهای قبلی به دست میآید.
تمام نامها، مبلغها و درصدها فرضی و آموزشیاند. این نمونه فقط اقلام نمایشدادهشده را محاسبه میکند؛ مبلغ ثابت و پاداش برای این دوره یکبار منظور شدهاند.
چکلیست کنترل تسویه قبل از پرداخت
پیش از پرداخت، این شش مورد را با گزارش خدمات و توافق پرسنل تطبیق دهید. هر مورد را پس از بررسی تیک بزنید.
پورسانت ایجادشده با مانده قابل پرداخت متفاوت است. نسخه چاپی، وضعیت فعلی تیکها را نشان میدهد؛ تیکها با بارگذاری مجدد صفحه پاک میشوند.
اکسل محاسبه پورسانت و تسویه سالن زیبایی
خدمات هر فرد را ثبت کنید، پورسانت ردیفها را ببینید و با واردکردن پرداختهای قبلی، مانده قابل پرداخت را جداگانه محاسبه کنید.
- ✓ ثبت مبلغ خدمات پس از تخفیف، هزینه مواد و درصد هر ردیف
- ✓ انتخاب پورسانت قبل یا پس از کسر هزینه مواد
- ✓ جمع پورسانت و افزودن مبلغ ثابت و پاداش دوره
- ✓ ثبت مساعدهها و پرداختهای قبلی و محاسبه مانده تسویه
دانلود مستقیم؛ بدون ورود، ثبتنام یا دریافت شماره موبایل
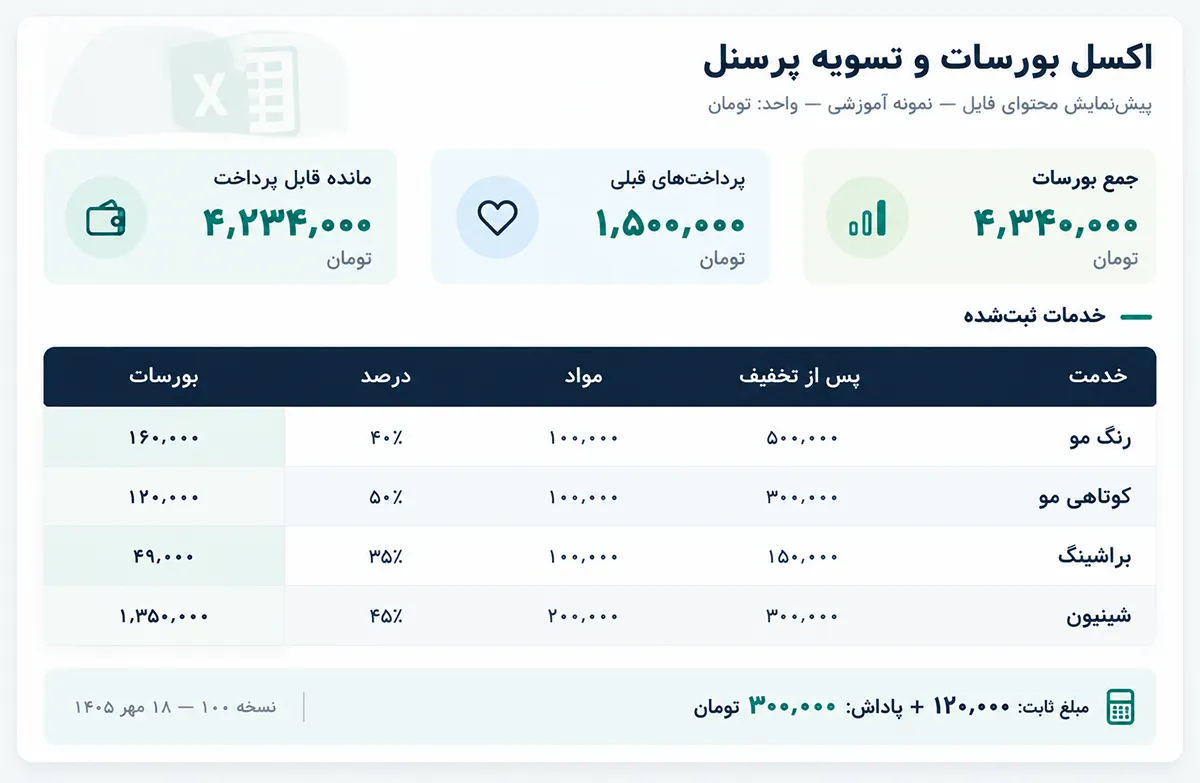
هماهنگ با محاسبهگر همین صفحه: تمام مبالغ به تومان هستند. در هر دو روش، هزینه مواد بر عهده سالن است؛ پورسانت هر ردیف به نزدیکترین تومان گرد میشود. «مانده سالن پس از مواد و پورسانت» سود خالص نیست.
این نسخه برای یک نفر در یک دوره، با ظرفیت ۵۰ ردیف خدمت و ۲۰ پرداخت قبلی است. مانده ابتدای دوره صفر فرض شده؛ سهم دستیار و تعدیلات جداگانه در این نسخه محاسبه نمیشوند.
۵ اشتباه رایج در محاسبه پورسانت و تسویه
-
کسر دوباره هزینه مواد
اصلاح: اگر مواد را از مبنای محاسبه کم کردهاید و پرداخت آن بر عهده سالن است، دوباره هزینه مواد را از پورسانت بهدستآمده کم نکنید.
-
یک درصد برای توافقهای متفاوت
اصلاح: پورسانت هر خدمت را با درصد و روش توافقشده همان خدمت حساب کنید؛ سپس پورسانت ردیفها را با هم جمع بزنید.
-
فراموشکردن مساعدههای پرداختشده
اصلاح: مساعده و پرداختهای قبلی مرتبط با این تسویه را ثبت و فقط یک بار از مبلغ قابل تسویه کم کنید؛ این پرداختها، پورسانت ایجادشده را تغییر نمیدهند.
-
نامشخصبودن اثر تخفیف
اصلاح: مشخص کنید تخفیف چگونه بر مبنای پورسانت اثر میگذارد. در محاسبهگر و اکسل این صفحه، مبلغ خدمات را پس از تخفیف وارد کنید.
-
یکیگرفتن مانده سالن با سود خالص
اصلاح: مانده سالن پس از مواد و پورسانت را سود خالص ندانید؛ هزینههایی مانند اجاره، قبوض و سایر هزینههای دوره هنوز باید در محاسبه سود لحاظ شوند.
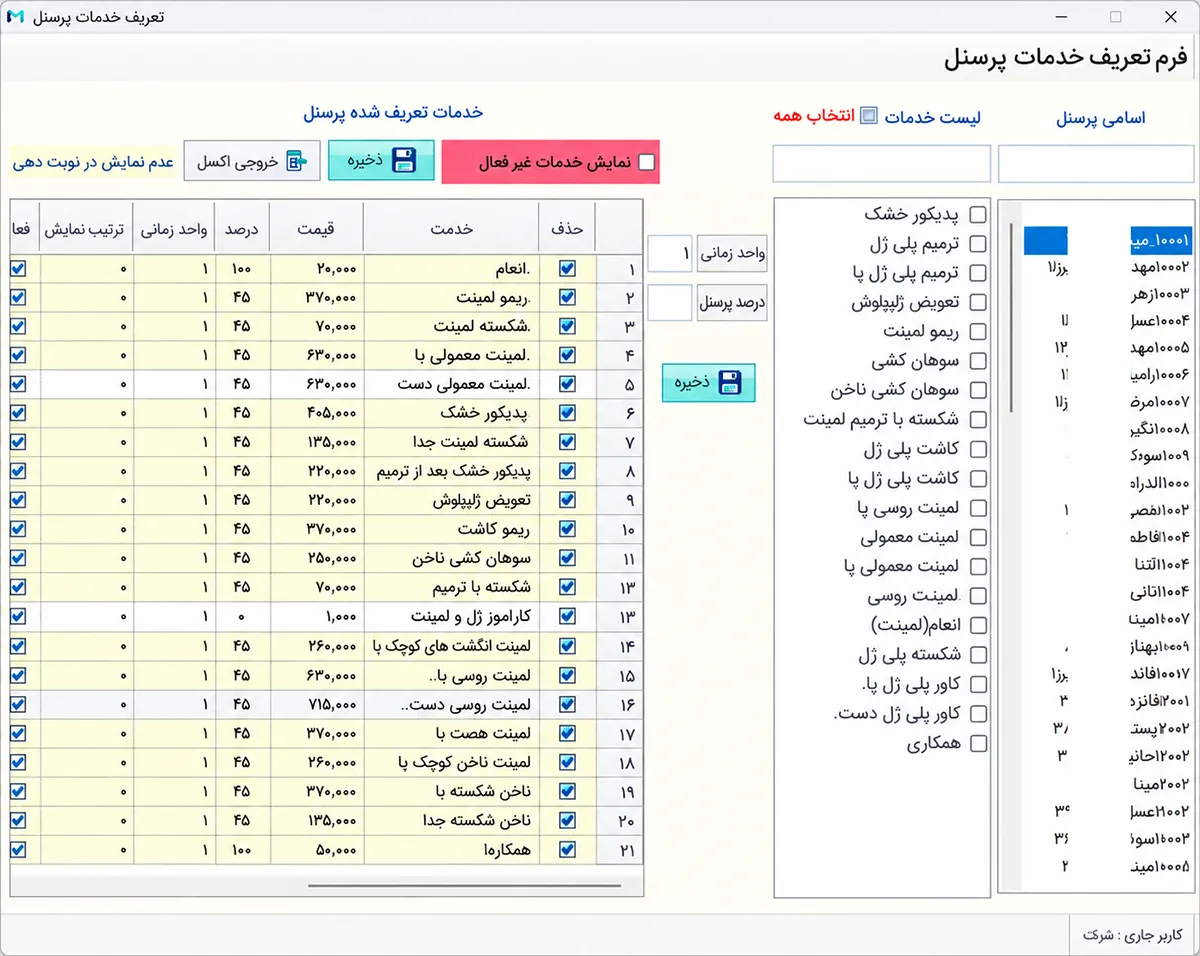
تعریف خدمات و درصد سهم پرسنل در منفرد
-
خدمات مشخص برای هر فرد
فرد را از فهرست پرسنل انتخاب کنید و خدمات موردنظر را از لیست خدمات به او اختصاص دهید.
-
قیمت و درصد در هر ردیف
در جدول خدمات تعریفشده، قیمت و درصد هر خدمت جداگانه دیده میشود؛ میتوانید تفاوت درصدها را بررسی کنید.
-
خروجی اکسل خدمات تعریفشده
دکمه «خروجی اکسل» همین فرم، امکان دریافت فهرست برای بررسی اطلاعات خارج از نرمافزار را فراهم میکند.
پرسشهای متداول محاسبه پورسانت و تسویه
هزینه مواد چه زمانی کسر میشود؟
به روش توافقشده بستگی دارد: در روش «پس از کسر مواد»، ابتدا مواد از مبلغ خدمات کم میشود و سپس درصد اعمال میشود. در روش «قبل از کسر مواد»، درصد روی مبلغ خدمات اعمال میشود. در ابزار این صفحه، مواد در هر دو روش بر عهده سالن است.
مقایسه دو روش با مثال عددیتخفیف چه اثری روی پورسانت دارد؟
اگر مبنای توافق، مبلغ پس از تخفیف باشد، تخفیف مبنای پورسانت را کاهش میدهد. اگر مبنا، مبلغ پیش از تخفیف باشد، پورسانت از این بابت تغییر نمیکند. محاسبهگر و اکسل این صفحه بر مبنای مبلغ پس از تخفیف هستند.
توضیح اثر تخفیف و هزینه موادخدمات با درصد متفاوت چگونه جمع میشوند؟
پورسانت هر خدمت را با درصد و روش همان خدمت جداگانه حساب کنید؛ سپس پورسانت ردیفها را جمع بزنید. اعمال یک درصد مشترک روی مجموع خدمات با توافقهای متفاوت، نتیجه درستی نمیدهد.
دیدن نمونه تسویه با درصدهای متفاوتمساعده چگونه در تسویه لحاظ میشود؟
مساعده، پرداخت قبلی است و پورسانت ایجادشده را تغییر نمیدهد. مبلغ آن را فقط یک بار از مجموع طلب مرتبط با همان تسویه کم کنید تا مانده قابل پرداخت مشخص شود.
چکلیست کنترل پرداختهای قبلیتفاوت پورسانت و مانده تسویه چیست؟
پورسانت، سهم حاصل از خدمات است. مانده تسویه مبلغی است که پس از افزودن مبالغ ثابت، پاداش و سایر تعدیلات توافقشده و کسر پرداختهای قبلی باقی میماند. در نمونه این مقاله، پورسانت ۴٬۴۴۰٬۰۰۰ و مانده قابل پرداخت ۴٬۲۴۰٬۰۰۰ تومان است.
مشاهده جزئیات محاسبه مانده تسویه